

Как мы сообщали в нашей серии статей о налогах, 2025 год станет первым годом, когда некоторые налогоплательщики, облагаемые налогом на прибыль предприятий, будут платить минимальный налог. Минимальная ставка налога составит 10%. В связи с большим интересом к этой теме мы представляем подробные правила расчета этого налога.
Налогоплательщик
Минимальный налог будут платить налогоплательщики, уплатившие корпоративный подоходный налог, которые понесли убытки в налоговом году или чей доход составил менее 2% от их общей выручки. Размер освобождения от минимального налога представлен в следующей таблице [ссылка].
Однако при определении убытка и доли дохода в выручке не учитываются все экономические события. Для определения того, будет ли компания обязана платить минимальный налог, следующие статьи расходов и доходов не включаются в расчет:
1) включены в затраты на получение доходов, в том числе за счет списания амортизации, затраты, возникающие в результате приобретения, производства или улучшения основных средств или использования основных средств на основании договора лизинга, если списание амортизации производится пользователем;
2) доходы и расходы на получение доходов, прямо или косвенно связанных с такими доходами, соответственно полученные или понесенные в связи со сделкой, если:
а) цена или метод определения цены предмета сделки вытекают из положений актов или нормативных актов, изданных на их основе, и
б) в налоговом году налогоплательщик понес убыток от источника доходов, отличного от прироста капитала от сделки, указанной в пункте а, или получил долю дохода от источника доходов, отличного от прироста капитала, в доходах, отличных от прироста капитала, полученных в результате такой сделки, в размере не более 2%, и расчет убытка и доли дохода в доходах производится отдельно для сделок одного типа;
3) сборы, включенные в затраты на получение дохода, как указано в договоре аренды;
4) доходы и расходы, связанные с получением доходов, непосредственно от продажи дебиторской задолженности финансовому учреждению, осуществляющему факторинговую деятельность;
5) увеличение затрат на получение доходов от закупки электроэнергии, тепла или газа за год, за который подлежит уплате минимальный налог, по сравнению с предыдущим годом;
6) суммы, уплаченные организацией, обязанной это сделать:
а) акцизный налог,
б) налог с розничных продаж,
в) налог на азартные игры,
г) топливный сбор,
д) сбор за выбросы;
7) сумма акцизного налога, включенная в цену подакцизных товаров, приобретаемых и продаваемых налогоплательщиком, торгующим этими товарами, а также включенная в доходы или расходы на получение доходов, в зависимости от обстоятельств;
8) 20% от расходов на получение дохода от вознаграждения за труд, денежных пособий по социальному страхованию, уплачиваемых работодателем, взносов в планы капитальных вложений работников, осуществляемых работодателем, взносов на социальное страхование, финансируемых работодателем.
Налоговая база
После того как мы определим, что для целей минимального налога компания понесла убытки или что доля ее дохода в выручке была ниже 2%, мы должны рассчитать основу, на которой будет рассчитываться налог.
Налоговая база для расчета минимального налога составляет:
1) сумма, соответствующая 1,5% от стоимости доходов из источников, отличных от прироста капитала, полученных налогоплательщиком в налоговом году, и;
2) затраты на долговое финансирование, понесенные в интересах связанных организаций, за исключением случаев, когда связи обусловлены исключительно связью с Государственным казначейством или органами местного самоуправления или их объединениями, в той части, в которой эти затраты превышают сумму, рассчитанную по следующей формуле:
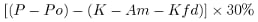
и
3) расходы на:
а) консультационные услуги, маркетинговые исследования, рекламные услуги, управление и контроль, обработку данных, страхование, гарантии и поручительства и аналогичные услуги;
б) все виды сборов и платежей за использование или право использования авторских прав и смежных прав, лицензий, прав на промышленную собственность, ноу-хау;
в) передачу риска неплатежеспособности должника по кредитам, не предоставленным банками и кооперативными сберегательными и кредитными союзами, включая обязательства, возникающие из производных финансовых инструментов и аналогичных услуг.
– понесенные прямо или косвенно в интересах связанных организаций или организаций, местонахождение которых, зарегистрированный офис или правление находятся на территории или в стране, применяющей недобросовестную налоговую конкуренцию, в той части, в которой эти расходы в совокупности за налоговый год превышают на 3 000 000 злотых сумму, рассчитанную по следующей формуле:
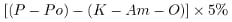
Каждый отдельный символ означает:
P – суммарная стоимость доходов от всех источников, доход от которых облагается подоходным налогом;
Po – процентные доходы;
K – сумма затрат на получение доходов без учета затрат на привлечение заемных средств;
Am – амортизационные отчисления, включенные в затраты на получение доходов за налоговый год;
Kfd – затраты на привлечение заемных средств, включенные в затраты на получение доходов за налоговый год, не включенные в первоначальную стоимость основных и нематериальных активов, до вычета затрат на привлечение заемных средств;
O – проценты, включенные в затраты на получение доходов за налоговый год, без вычета затрат на привлечение заемных средств.
Налоговая база сокращается на:
1) сумма вычетов, уменьшающих налоговую базу в налоговом году, за исключением вычетов на списание безнадежных долгов;
2) доходы, учитываемые при расчете необлагаемого налогом дохода налогоплательщиков, осуществляющих деятельность в специальных экономических зонах, и доходы от хозяйственной деятельности, полученные от реализации новых инвестиций, указанных в решении о поддержке налогоплательщика, пользующегося налоговыми льготами за деятельность в СЭЗ и за новые инвестиции в налоговом году;
3) доходы, которые не учитываются при определении убытка и доли дохода в доходах компании для целей налогообложения.
Налог
Исходя из этого, сумма подлежащего уплате налога составляет 10%.
Данная статья носит исключительно информационный характер и не является юридической консультацией.
Правовой статус по состоянию на 15 декабря 2024 года.
Автор/редактор серии:
Получайте первыми наши статьи и юридические уведомления прямо на вашу электронную почту! Подпишитесь на нашу рассылку, перейдя по ссылке , или свяжитесь с нами по адресу social@kglegal.pl, чтобы персонализировать контент.





