

В системе KSeF после отправки счет-фактура становится постоянной записью (хранится в системе в течение 10 лет). Поэтому, если документ содержит неверную цену, неверное количество или неверного получателя, единственный способ исправить ошибку — выставить структурированный корректирующий счет-фактуру. Система не позволяет редактировать или «отменять» документ после его утверждения.
Как регистрировать исправления?
Правила регистрации корректировочных счетов зависят от их типа и способа выставления:
- Счета-фактуры в минусе (в KSeF): Мы отражаем их в декларации за период, в котором они были выставлены.
- Счета-фактуры в плюсе: они признаются в периоде, в котором возникла причина для корректировки (принципы остаются
неизменными). - Счета-фактуры с отрицательной оценкой (за пределами KSeF): В 2026 году
могут по-прежнему появляться неструктурированные счета-фактуры; они признаются в период, когда
покупатель получает подтверждение получения. - Аварийный и автономный режимы: данные счета-фактуры регистрируются в период их подачи в KSeF.
Корректирующий счет и схема FA(3)
Корректирующий счет в KSeF имеет специальные поля, которые позволяют системе понять характер внесенного изменения:
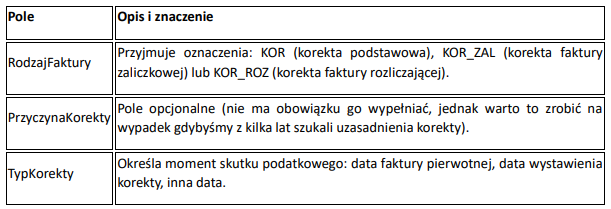
Три способа представления изменений.
В KSeF предприниматель может выбрать один из трех способов, чтобы показать различия между первоначальным вариантом и исправленным.
- Метод разницы: простейшая форма, при которой мы указываем только разницу (например, -500 злотых нетто), не показывая исходный баланс.
- Метод «СтанПрезд» лучше всего использовать в случаях, когда ставки НДС указаны неверно. Одна
строка содержит неверные данные (отмеченные как «СтанПрезд»), а другая — правильные данные после корректировки.
Значения «СтанПрезд» обрабатываются системой с противоположным знаком, что предотвращает
ошибочное суммирование. - Изменение позиции: упрощенная версия метода 2 – исходные данные отображаются со знаком минус,
а затем вводятся правильные данные без использования маркера.
Неверный налоговый идентификационный номер (НИН) покупателя
. В KSeF нельзя изменить НИН в отправленном счете-фактуре. Если введенный НИН неверен, сначала необходимо внести корректировку «до нуля» для первоначального (неверного) покупателя, и только после этого можно выставить новый счет-фактуру с правильными данными.
Корректировки на основе скидок.
Система KSeF позволяет выставлять единый корректирующий счет на основании нескольких первоначальных счетов. Скидки при оптовых закупках упрощают описания и подсчет товаров, значительно сокращая объем бумажной работы.
Рекомендации: сначала черновик, затем KSeF.
Ввиду невозможности легкого удаления электронных счетов-фактур, целесообразно отправлять клиентам черновики счетов на утверждение. Только после подтверждения клиентом точности данных мы сможем выставить структурированный счет в системе. Это позволит избежать ненужной работы по исправлению ошибок.
Данная статья носит исключительно информационный характер и не является юридической консультацией.
Законодательство действует по состоянию на 12 января 2026 года.
Автор/редактор серии:






