Сегодня мы подготовили заключительную статью из нашей серии об ESG в сфере недвижимости, в которой хотели бы познакомить вас с темой отчетности. Этот вопрос должен возникать в результате внедрения действий и политик, которые мы обсуждали в предыдущих статьях, но будет подлежать пересмотру, например, при привлечении финансирования. Поэтому крайне важно анализировать эту тему для каждой компании, а не только для тех, которые обязаны отчитываться.
Возвращаясь к началу, стоит напомнить, что Директива о корпоративной отчетности в области устойчивого развития (CSRD) была опубликована 16 декабря 2022 года, заменив Директиву о нефинансовой отчетности (NFRD). Новая директива будет постепенно распространяться на все большее число видов бизнеса.
Первоначально – в 2024 году – обязательства по отчетности распространялись на крупнейшие организации, такие как: компании, акции которых котируются на бирже, банки, страховые компании, инвестиционные фонды – то есть организации, представляющие общественный интерес, а также материнские компании так называемой «крупной группы», имевшие более 500 сотрудников на дату составления баланса и отвечавшие хотя бы одному из двух финансовых критериев: годовой оборот компании превышал 50 миллионов евро в данном году или активы компании (сумма на балансе) превышали 25 миллионов евро.
С начала 2025 года обязанность по предоставлению отчетности распространяется на все компании, отвечающие хотя бы двум из следующих трех критериев: численность персонала превышает 250 человек, балансовая сумма за данный финансовый год превышает 25 миллионов евро, или чистая выручка превышает 50 миллионов евро. В 2025 году обязанность по предоставлению отчетности будет распространяться и на малые предприятия, поскольку изменится требование к численности персонала, сократив ее с 500 до 250 человек.
В 2026 году отчетность по ESG также будет охватывать малые и средние предприятия, акции которых котируются на бирже и которые на дату составления баланса соответствуют двум из следующих трех критериев: балансовая сумма в размере 450 000 евро, чистая выручка от продаж в размере 900 000 евро и численность персонала не менее 10 человек.
Следует подчеркнуть, что положения Директивы о ликвидации всех форм расовой дискриминации не распространяются на так называемые микропредприятия, то есть компании, в которых работает менее 10 сотрудников.
Что касается содержания отчета по ESG-факторам, он должен разрабатываться на основе единых стандартов, определяющих порядок сбора компаниями данных, документирующих их воздействие на окружающую среду, общество и организационное управление. Наиболее распространенными являются Европейские стандарты отчетности в области устойчивого развития (ESRS).
При подготовке отчета по ESG-факторам компания должна сначала определить наиболее значимые области своей деятельности с точки зрения ESG-индикаторов, включая, прежде всего, проверку выбросов углекислого газа, водопотребления, управления отходами и т. д., и на основе этого собрать необходимые данные об организации. Затем компания должна сравнить собранные данные с рекомендованными стандартами ESG и, исходя из этих рекомендаций, разработать стратегию дальнейших действий. Заключительным этапом является подготовка и публикация отчета. Наши внутренние консультанты могут помочь в этом, и мы рекомендуем вам связаться с нашей компанией.
Несомненно, все организации, даже те, на которые не распространяются обязательства в области ESG, ощутят влияние ESG на свою деятельность. Независимо от размера, предприятия могут ожидать, что клиенты будут все больше уделять внимание социально и экологически ответственной деловой практике, включая соблюдение стандартов ESG на протяжении всей цепочки поставок.
Кроме того, финансовые учреждения будут все чаще руководствоваться требованиями ESG при оценке рисков в процессе проверки для предоставления финансирования. Например, кредит, привязанный к устойчивому развитию, — это кредит на общие или инвестиционные цели, в котором размер кредитного обеспечения зависит от достижения компанией целей устойчивого развития в области экологии, социальной ответственности и корпоративного управления.
Более того, инвесторы будут все чаще направлять свои средства в компании, демонстрирующие передовые методы работы в области ESG (экологическое, социальное и корпоративное управление). Поэтому предпринимателям, не участвующим в подобных инициативах, может быть сложно привлечь капитал.
В заключение, мы считаем, что в ближайшем будущем несоблюдение принципов ESG просто перестанет быть прибыльным для бизнеса, и все будут вынуждены их внедрять. Поэтому, если вы хотите получить больше информации об ESG уже сегодня, пожалуйста, свяжитесь с нами.
Авторами вышеприведенного текста являются наши консультанты из компании ESG Polska sp. z o. o.: адвокат Камиль Дабровский и Михал Дзиоба.
Данная статья носит исключительно информационный характер и не является юридической консультацией.
Правовой статус по состоянию на 20 января 2025 года.
Редактор серии ESG: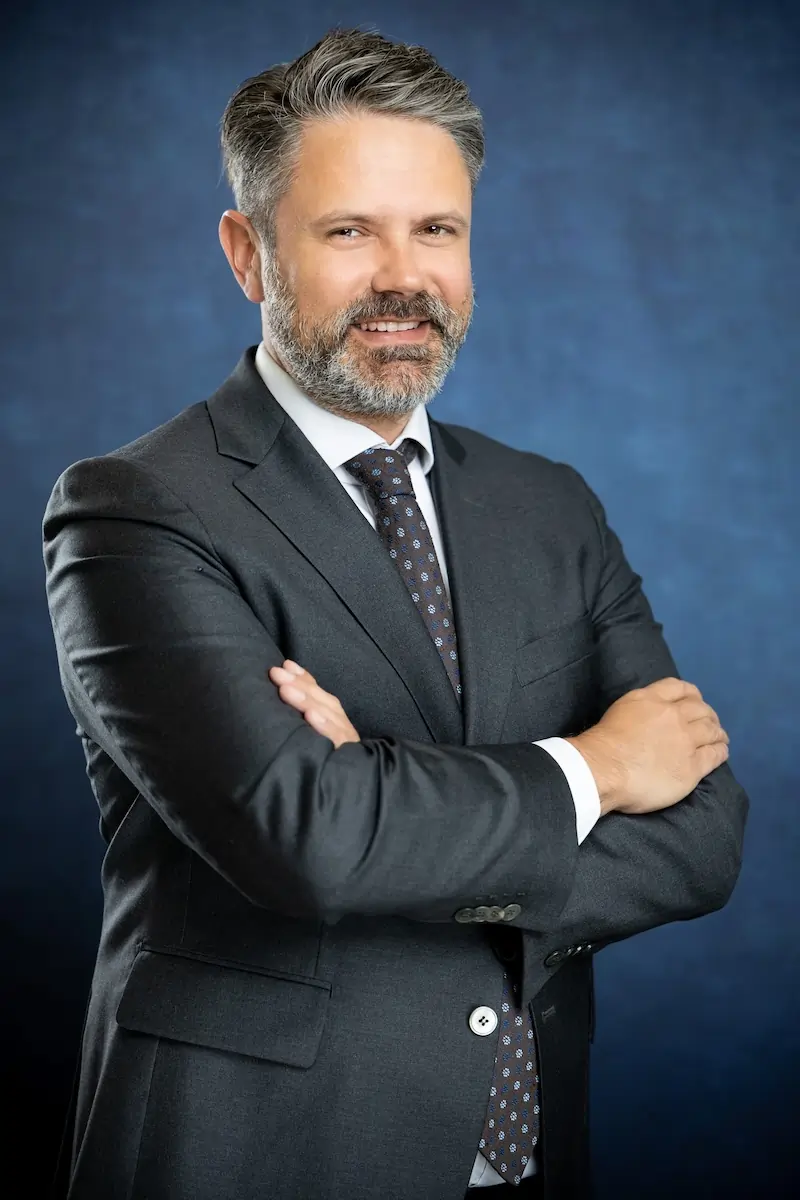
Получайте первыми наши статьи и юридические уведомления прямо на вашу электронную почту! Подпишитесь на нашу рассылку, перейдя по ссылке , или свяжитесь с нами по адресу social@kglegal.pl, чтобы персонализировать контент.