

Як ми повідомляли в нашій серії «Податки це та те», 2025 рік стане першим роком, коли деякі платники податку на прибуток підприємств сплачуватимуть мінімальний податок. Мінімальна ставка податку становитиме 10%. Через високий інтерес до цієї теми ми представляємо детальні правила розрахунку цього податку.
Платник податків
Мінімальний податок сплачуватимуть платники податку на прибуток підприємств, які зазнали збитків у податковому році або чий дохід становив менше 2% від їхнього загального доходу. Мінімальне звільнення від сплати податку представлено в наступній таблиці [посилання]
Однак, для цілей визначення збитку та частки доходу в доходах враховуються не всі економічні події. Щоб визначити, чи буде компанія зобов'язана сплачувати мінімальний податок, до витрат і доходів не включаються такі події:
1) включаються до витрат на отримання доходів, у тому числі шляхом амортизаційних списань, витрати, що виникають у результаті придбання, виробництва або вдосконалення основних засобів або використання основних засобів на підставі договору лізингу, якщо амортизаційні списання здійснюються користувачем;
2) доходи та витрати на отримання доходів, прямо чи опосередковано пов'язаних з такими доходами, відповідно зароблених або понесених у зв'язку з операцією, якщо:
а) ціна або метод визначення ціни предмета операції випливає з положень законів або нормативних актів, виданих на їх підставі, та
б) у податковому році платник податків зазнав збитку від джерела доходів, відмінного від приросту капіталу, від операції, зазначеної у пункті а, або досяг частки доходу від джерела доходів, відмінного від приросту капіталу, у доходах, відмінних від приросту капіталу, що виникли в результаті такої операції, у розмірі не більше 2%, а розрахунок збитку та частки доходу в доходах проводиться окремо для операцій одного типу;
3) комісії, включені до витрат на отримання доходів, як зазначено в договорі лізингу;
4) доходи та витрати на отримання доходів, безпосередньо пов'язаних з цими доходами, від продажу дебіторської заборгованості фінансовій установі, що здійснює факторингову діяльність;
5) збільшення витрат на отримання доходів від придбання електроенергії, тепла або газу за рік, за який належить сплатити мінімальний податок, порівняно з попереднім роком;
6) суми, сплачені суб’єктом господарювання, зобов’язаним це зробити:
a) акцизний податок,
b) податок з роздрібних продажів,
c) податок на азартні ігри,
d) збір за пальне,
e) збір за викиди;
7) сума акцизного податку, включена до ціни підакцизних товарів, придбаних та проданих платником податків, який здійснює торгівлю цими товарами, включена до складу доходів або витрат на отримання доходів, відповідно;
8) 20% витрат на отримання доходу від винагороди за працю, грошових виплат із соціального страхування, що сплачуються роботодавцем, внесків до пенсійних планів для працівників, що здійснюються роботодавцем, внесків на соціальне страхування, що фінансуються роботодавцем.
Податкова база
Після того, як ми визначили, що для цілей мінімального податку компанія зазнала збитків або що частка її доходу в доходах була меншою за 2%, ми повинні розрахувати базу, на якій буде розраховуватися податок.
Податкова база для мінімального податку становить:
1) сума, що відповідає 1,5% вартості доходів з джерел, відмінних від приросту капіталу, отриманих платником податків у податковому році, та;
2) витрати на фінансування боргу, понесені на користь пов’язаних осіб, крім випадків, коли зв’язки виникають виключно внаслідок зв’язку з Державним казначейством або органами місцевого самоврядування чи їх об’єднаннями, у частині, в якій ці витрати перевищують суму, розраховану за такою формулою:
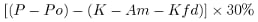
і
3) витрати на:
а) консультаційні послуги, дослідження ринку, рекламні послуги, управління та контроль, обробку даних, страхування, гарантії та поручительства та аналогічні послуги,
б) усі види зборів та платежів за використання або право використання авторських прав та суміжних прав, ліцензій, прав промислової власності, ноу-хау,
в) передачу ризику неплатоспроможності боржника за кредитами, відмінними від тих, що надаються банками та кооперативними ощадними та кредитними спілками, включаючи зобов'язання, що виникають з похідних фінансових інструментів та аналогічних послуг
– понесені прямо чи опосередковано на користь пов’язаних осіб або осіб, місце проживання яких, зареєстрований офіс або правління яких знаходиться на території або в країні, що застосовує шкідливу податкову конкуренцію, у тій частині, в якій ці витрати в сукупності за податковий рік перевищують на 3 000 000 злотих суму, розраховану за такою формулою:
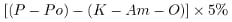
Окремі символи означають:
P – підсумована вартість доходів від усіх джерел доходів, дохід від яких оподатковується податком на прибуток,
Po – процентні доходи
K – сума витрат на отримання доходів без вирахування витрат на боргове фінансування
Am – амортизаційні списання, включені до витрат податкового року на отримання доходів
Kfd – витрати на боргове фінансування, включені до витрат податкового року на отримання доходів, не включені до первісної вартості основних засобів та нематеріальних активів, до зменшення витрат на боргове фінансування
O – відсотки, включені до витрат податкового року на отримання доходів, без зменшення витрат на боргове фінансування
Податкова база зменшується на:
1) вартість відрахувань, що зменшують базу оподаткування у податковому році, за винятком відрахувань на погашення безнадійної заборгованості;
2) доходи, що враховуються під час розрахунку неоподатковуваного доходу для платників податків, що здійснюють діяльність у спеціальних економічних зонах, та від підприємницької діяльності, отриманої від здійснення нової інвестиції, зазначеної у рішенні про підтримку платника податків, який користується податковими пільгами для діяльності у спеціальних економічних зонах та для нових інвестицій у податковому році;
3) доходи, що не враховуються під час визначення збитку та частки доходу в доходах підприємства для цілей оподаткування податком на прибуток.
Податок
На основі цього, належний податок становить 10%.
Ця стаття призначена лише для ознайомлення та не є юридичною консультацією.
Правовий статус станом на 15 грудня 2024 року.
автор/редактор серії:
Будьте першими, хто отримає наші статті та юридичні сповіщення прямо у вашу поштову скриньку! Підпишіться на нашу розсилку, перейшовши за посиланням, або зв’яжіться з нами за адресою social@kglegal.pl,щоб персоналізувати свій контент.





